

ITトピックス
2026年9月
企業価値を高める
サステナビリティ経営とデータ活用
気候変動や人権問題など、企業を取り巻く社会課題への関心が高まる中、環境・社会・ガバナンス(ESG)への対応を経営に取り入れ、企業価値の向上につなげるサステナビリティ経営の重要性が高まっています。日本では2027年度からサステナビリティ情報の開示が段階的に義務化され、非財務情報を経営にどう組み込み、投資家とステークホルダーに説明していくかが企業の重要な課題となっています。本特集では、サステナビリティ経営の基本的な考え方や企業が取り組むメリット、実践のポイントに加え、サステナビリティ情報開示を取り巻く最新動向について解説します。
サステナビリティ経営とは中長期的な
視点で企業価値の向上を目指すこと
サステナビリティ経営とは、ESGの観点を経営に取り入れながら、中長期的な視点で企業価値の向上を目指す経営の考え方です。従来の企業経営では、売上や利益など短期的な財務成果が重視されてきました。しかし近年は、気候変動や資源不足、人権問題といった社会課題が企業活動に影響を及ぼすようになり、非財務資本を中心とした企業経営への転換が求められています。
日本企業でも1990年代から環境保全や社会貢献活動に取り組み、統合報告書の発行を進めてきました。しかしながら、時価総額に占める無形資産の割合については、米国市場(S&P500)が90%であるのに対し、日本市場(日経225)は32%に過ぎません(2020年実績)。また、日本企業ではPBR(株価純資産倍率)が1倍を下回る企業も少なくなく、資本効率の向上や成長戦略の明確化が課題とされています。
こうした中、日本では2027年3月期から、時価総額3兆円以上の企業を対象にSSBJ(サステナビリティ基準委員会)の基準に基づく情報開示が義務化され、その後、対象企業が段階的に拡大される予定です。その背景には、投資家や金融機関、取引先などのステークホルダーが、サステナビリティ情報の開示や透明性を重視する動きが世界的に広がっていることがあります。
SSBJ基準に基づく開示が始まることで、企業のサステナビリティへの取り組みは、これまで以上に投資家などから比較・評価されるようになります。グローバル基準に対応するためにも、環境保全や人材・知的資本への投資を単なるコストと捉えるマインドセットを改め、持続的な企業価値向上につながる経営へ転換することが重要です。
サステナビリティ経営が企業にもたらす3つのメリット
一つ目は、環境保全や社会課題の解決を通じて、社会全体の持続可能性に貢献できることです。環境・社会への取り組みは、中長期的には、社会からの信頼向上や新たな事業機会の創出などを通じて、自社の事業にも好影響をもたらします。二つ目は、経営基盤の強化です。原材料の調達先分散や代替材料への切り替え、環境対応製品の売上増加、人権問題やサプライチェーン問題の取引停止、ブランド毀損などリスクの回避・低減と、売上・利益の向上の点においてメリットが得られます。三つ目は、中長期的な企業価値の向上です。投資家や取引先からの信頼向上に加え、新規や取引先などステークホルダーからの信頼向上に加え、企業が将来にわたって生み出す利益やキャッシュ・フローを増やすとともに、事業リスクを低減し、持続的に成長できる企業としての評価を高めます。
サステナビリティ経営を支える
マテリアリティの特定とデータ活用
サステナビリティ経営を実践するには、まず、自社の事業にとって重要であり、社会からの期待も大きい課題(マテリアリティ)を特定し、優先順位を整理することから始めます。それをもとに成果を定量的に測定できるKPIを設定し、その達成状況を継続的に測定・評価しながらPDCAサイクルを回していきます。サステナビリティに関する指標は数多くありますが、自社の事業に重要なものを選定し、経営判断に活用することが基本となります。
その際に欠かせないのがデータの活用です。多くの企業では依然としてExcelなどを用いてデータを管理していますが、その活用は情報開示や報告業務にとどまるケースが少なくありません。一方、先進的な取り組みを進める企業では、環境・社会に関するデータを財務情報や生産性といった経営データと統合し、相関関係を分析することで、データに基づく意思決定や改善活動に生かしています。こうしたデータ活用は、情報開示への対応だけでなく、経営の質を高めることにもつながります。
また、サステナビリティに関するデータは、経理や調達、人事など複数の部門にまたがるため、推進部門だけで完結するものではありません。近年はサステナビリティ推進部門を設置する企業が増えていますが、経理や調達、人事など幅広い部門が参画するワーキンググループを組成し、各種分析手法を活用しながらマテリアリティを特定し、継続的に取り組みを推進していくことが求められます。
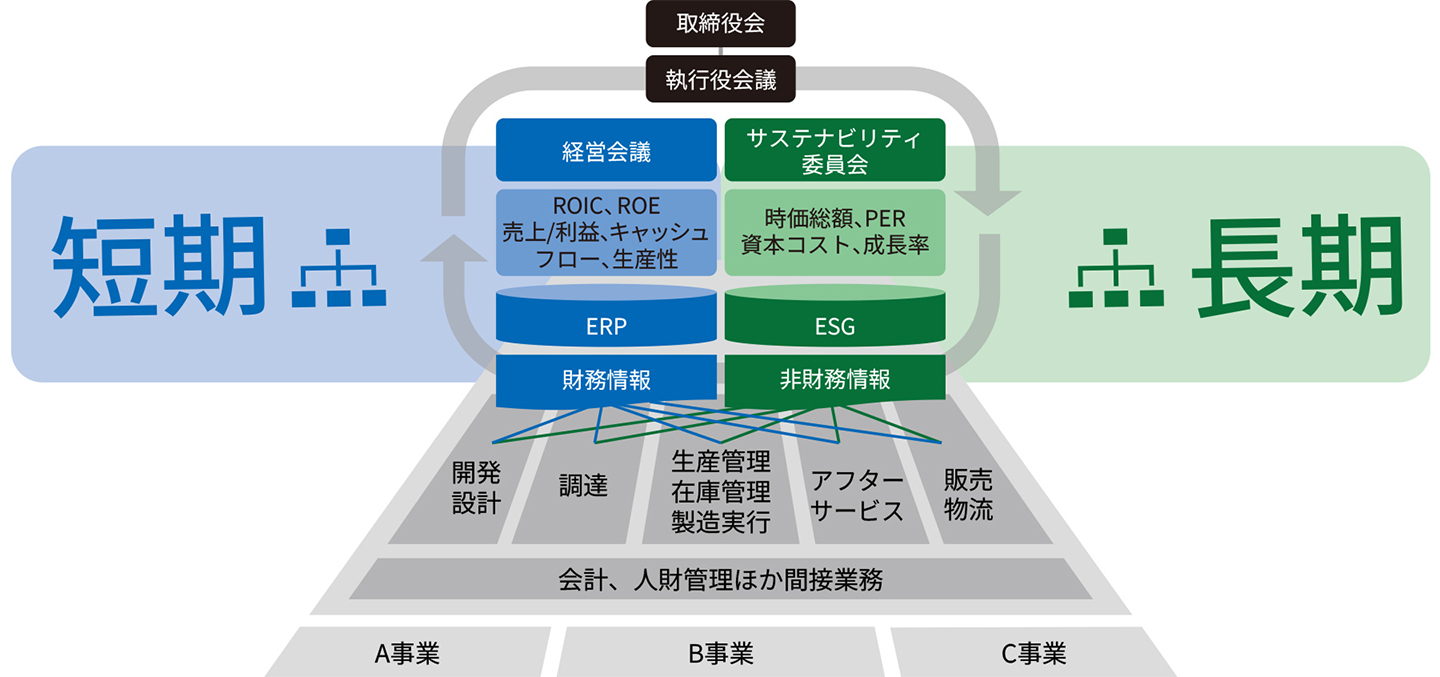
サステナビリティ経営のポイントとなるのが、非財務情報の取り扱い。
グローバルでの標準化が進みデータ化することで、事実で論理的に判断・意思決定するデータドリブンの仕組みが可能になる
図1:サステナビリティ経営とは
世界的に広がる情報開示の義務化
日本では2027年度よりSSBJがスタート
サステナビリティ経営においてデータ活用の重要性が高まっている背景には、世界的な情報開示制度の整備があります。企業には、環境や社会に関する取り組みを定量的かつ透明性のある形で開示することが求められるようになってきました。代表的なものとして、気候変動が企業の財務や事業に与える影響を開示するTCFD(気候関連財務情報開示タスクフォース)や、企業が環境や社会に与える影響を開示するのがGRI(グローバル・レポーティング・イニシアティブ)があります。また、EUではCSRD(企業サステナビリティ報告指令)に基づく開示制度の整備が進められており、企業が社会・環境に与える影響と、社会・環境が事業に与える影響の双方を開示する「ダブルマテリアリティ」の考え方が採用されています。
日本では、プライム市場上場企業を対象に、時価総額の大きな企業から段階的にSSBJ基準に基づく報告書の作成が義務付けられる予定です。2027年3月期は時価総額3兆円以上、2028年3月期は1兆円以上、2029年3月期は5,000億円以上の企業へと対象が拡大されます。さらに、温室効果ガス排出量の算定では、GHGプロトコルに基づき、原材料の調達から物流、従業員の通勤・出張までサプライチェーン全体のデータが求められるため、上場企業だけでなく、取引先の中小企業にも情報提供を求める機会が増えていくと考えられます。
こうした動きは、単なる情報開示への対応にとどまりません。非財務情報を継続的に収集・管理し、経営判断に生かす仕組みを構築できるかどうかが、企業価値を左右する重要な要素になりつつあります。上場・非上場を問わず、まずは自社のマテリアリティを整理し、必要なデータを把握・可視化することが、データドリブンなサステナビリティ経営への第一歩となります。
※ 本記事は、三菱電機デジタルイノベーション株式会社 Serendie事業本部 インダストリー事業統括部 韓剛熙氏への取材に基づいて作成しています。
プロフィール
韓 剛熙
(かん・ごうき)
三菱電機デジタルイノベーション株式会社 Serendie事業本部 インダストリー事業統括部 INシステム第二部 第一課 サーティファイドプロフェッショナル。
2015年三菱電機デジタルイノベーション(旧三菱電機インフォメーションシステムズ)に入社。ERPパッケージのコンサルタントを経て、2024年より三菱電機グループのサステナビリティ情報開示のプロジェクトに参画。ESGデータドリブンに向けたシステムアーキテクチャの開発を担当する。