

ITトピックス
2026年9月
サステナビリティ経営を成功に導く
ESGデータ活用と基盤整備のポイント
サステナビリティ経営では、情報開示への対応だけでなく、非財務情報を経営判断や事業改善にどう生かすかが重要になっています。その実現には、信頼性の高いデータを継続的に収集・管理し、分析・活用できるIT基盤の整備が欠かせません。そこで、ESGデータ管理基盤や情報開示に精通する三菱電機デジタルイノベーション株式会社の韓剛熙氏に、サステナビリティ経営を支えるデータ基盤の考え方と、三菱電機グループにおける情報開示への取り組みについて伺いました。
三菱電機デジタルイノベーション株式会社
Serendie事業本部
インダストリー事業統括部
INシステム第二部 第一課
サーティファイドプロフェッショナル
サステナビリティ経営の基盤となる「ESGデータ」とは
サステナビリティ経営を実践する上で、非財務情報をデータとして収集・分析し、経営に生かす「データドリブン」の考え方がますます重要になっています。韓氏は、その重要性について次のように語ります。
「非財務情報を蓄積・分析することで、課題や改善効果を可視化できるだけでなく、法定開示にも対応しやすくなります。信頼性の高いデータ基盤を構築することが、企業価値向上につながる重要な要素となっています」
サステナビリティ経営に不可欠な非財務情報とは、売上や利益などの財務情報以外の情報全般を指します。その中でも、法規制や国際的なフレームワークに基づいて標準化された数値や指標を「ESGデータ」と呼びます。例えば、「女性管理職比率」は、女性管理職数などのデータをもとに算出される代表的なESGデータの一つです。
「重要なのは、単に数値を集めることではなく、その数値がどのような根拠で算出されたのかというトレーサビリティを確保することです。開示制度が高度化する中では、データの信頼性だけでなく、算出過程まで説明できることが求められています」(韓氏)
ESGデータには様々な指標があり、大きく環境、社会、ガバナンスの3分野に分類されます。
「環境分野では、法定開示で求められるデータの網羅性・正確性・トレーサビリティや内部統制、第三者保証への対応に向けて、さらなるデータ基盤の整備が必要です。社会やガバナンスの分野では、データの収集・管理方法を確立し、標準化を進めることが求められます」(韓氏)
変化に強いESGデータ基盤を構築する
ESGデータを活用するためには、柔軟で変化に強いIT基盤が欠かせません。ESGを取り巻く法制度や開示基準は今後も見直しが続くと考えられ、AIをはじめとする新技術も急速に進化しています。そのため、将来の変化を前提としたシステム設計が重要になります。
「こうした状況では、個別要件に合わせて過度なカスタマイズを施したシステムでは、法改正や新技術の導入のたびに大規模な改修が必要になってしまいます。そのため、シンプルで標準化された構成を採用し、変化へ迅速に対応できるIT基盤を構築することが重要です」(韓氏)
その中核となるのが「データモデル」です。データモデルとは、どの粒度でデータを管理し、どのように分析・活用するかを定義する仕組みです。データモデルを適切に設計しておくことで、新たな開示要件が追加された場合でも、既存システムへの影響を抑えながら柔軟に対応できます。
「ESGデータ管理では、将来の制度改正や新たな開示要件にも対応できる柔軟性が重要です。そのためには、データの構造を標準化し、業務システムと適切に役割分担したシンプルな基盤を構築することがポイントになります」(韓氏)
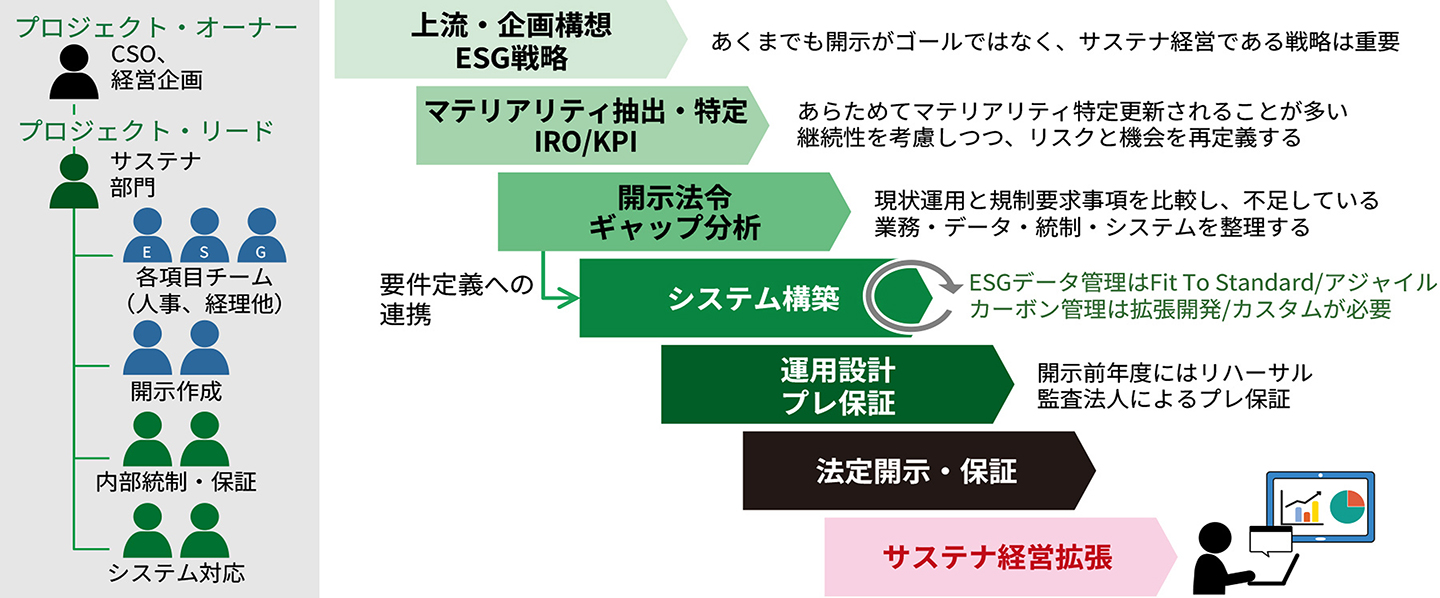
コンプライアンス優先でまずは開示を目標とし、その後の拡張でサステナビリティ経営を目指す
図1: 導入方法論
情報開示から経営活用へ
三菱電機が進めるESGデータ基盤
サステナビリティ経営では、最初から理想的なデータ活用を目指す必要はありません。まずは法定開示に対応できる体制を整え、その上で経営への活用へと発展させていくことが重要です。
三菱電機では、2024年度に専門組織を立ち上げ、マテリアリティ評価や既存の統合報告書とのギャップ分析を行いながら業務プロセスを設計しました。
「導入の目的は、単なる開示対応ではなく、将来的な経営への活用を見据えている点にあります。現在は第1段階として、開示に必要なデータを正確に収集し、保証可能な形で管理する仕組みを整備しています」(韓氏)
開示対応のために整備したESGデータは、報告書を作成するためだけのものではありません。環境や人的資本、ガバナンスなど異なる分野のデータを経営指標と組み合わせて分析することで、課題の発見や施策の効果検証、さらには経営判断にも活用できるようになります。そのため、将来的な活用まで見据えたデータ基盤を構築することが重要です。
こうした取り組みを支えているのが、標準化されたデータモデルです。例えば「女性管理職比率」のようなグローバル共通のデータモデルを整備することで、他社との比較や業界横断での分析が可能になります。さらに、算出根拠となるデータまで管理すれば、拠点別・部門別の詳細な分析にも対応が可能です。
「三菱電機では、ERP導入で培った『Fit to Standard』の考え方をESGデータ管理にも適用し、独自仕様を最小限に抑えることで、制度改正や将来のシステム更新にも柔軟に対応できる基盤を目指しました」(韓氏)
三菱電機では2027年から始まるSSBJ基準に基づく2027年3月期情報開示に向け、2026年は既存システムの改善を進めながら、一連のドライラン(リハーサル)を実施しています。また、2027年には、EUの2028年3月期CSRD対応を見据えたドライランも計画しています。
最後に韓氏は、サステナビリティ経営を実現するためには、変化に強いデータ基盤を早期に整備することが重要だと語ります。
「法定開示への対応はゴールではなくスタートです。蓄積したESGデータを経営判断や事業改善に生かしてこそ、サステナビリティ経営の価値が発揮されます。データドリブンな経営を実現するためにも、変化に強いシンプルなデータ基盤を早期に整備することが重要です」
プロフィール
韓 剛熙
(かん・ごうき)
三菱電機デジタルイノベーション株式会社 Serendie事業本部 インダストリー事業統括部 INシステム第二部 第一課 サーティファイドプロフェッショナル。
2015年三菱電機デジタルイノベーション(旧三菱電機インフォメーションシステムズ)に入社。ERPパッケージのコンサルタントを経て、2024年より三菱電機グループのサステナビリティ情報開示のプロジェクトに参画。ESGデータドリブンに向けたシステムアーキテクチャの開発を担当する。